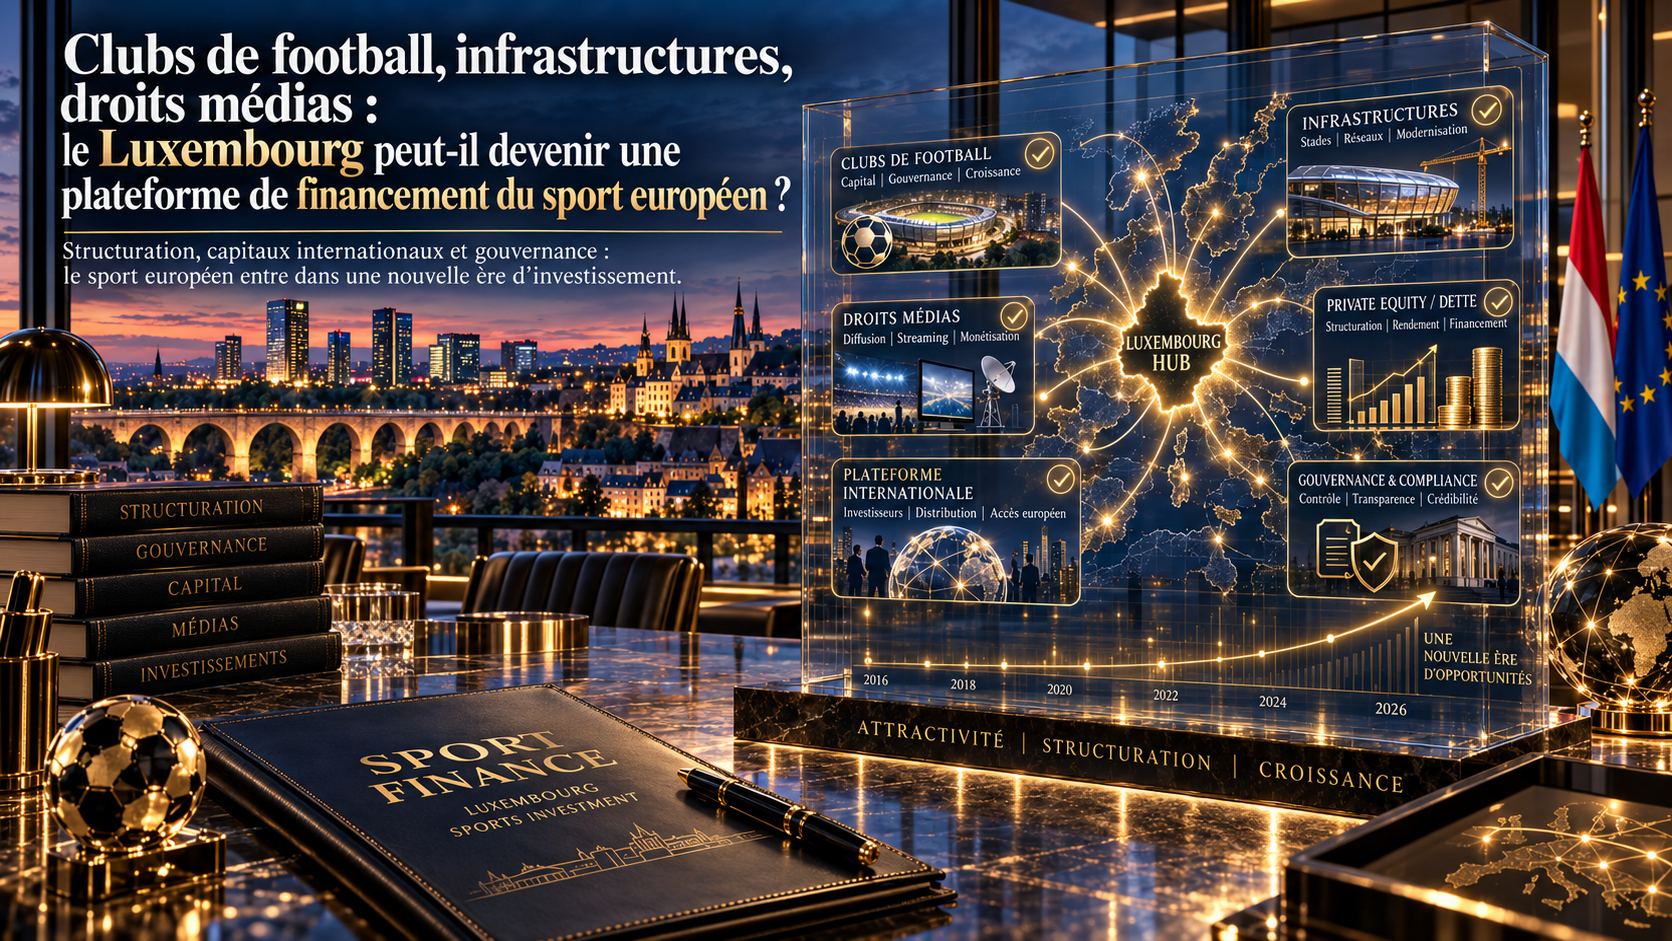
Le football européen n’est plus seulement une industrie du sport. Il devient progressivement un univers d’investissement mêlant equity, dette privée, infrastructures, droits médias, data et actifs immobiliers. Et contrairement à ce que l’on pourrait penser, le Luxembourg n’est pas totalement absent de cette transformation : certaines briques du futur écosystème du financement sportif y existent déjà.
Pendant longtemps, investir dans le football signifiait essentiellement une chose :
acheter un club.
Cette vision est désormais trop étroite.
Le football européen se transforme progressivement en un écosystème beaucoup plus vaste dans lequel le capital peut être investi dans :
les clubs eux-mêmes ;
les stades ;
les centres d’entraînement ;
les droits médias ;
la dette ;
les infrastructures numériques ;
l’hospitality ;
les académies ;
la data ;
les technologies sportives ;
les stratégies multi-clubs.
Cette évolution rapproche progressivement le football d’un univers que les professionnels luxembourgeois connaissent particulièrement bien :
les private markets.
La question n’est donc plus uniquement théorique :
Le Luxembourg pourrait-il devenir l’une des plateformes européennes de structuration et de financement du sport ?
En réalité, les premiers éléments de réponse existent déjà.
Le football européen est devenu une industrie financière à part entière
Les chiffres donnent immédiatement la mesure du sujet.
Selon l’UEFA, les revenus des clubs européens de première division devraient dépasser pour la première fois les 30 milliards d’euros en 2025, après 28,6 milliards en 2024. Parallèlement, les investissements dans les infrastructures et les injections de capitaux atteignent des niveaux élevés.
Le marché des transactions reste également très actif.
L’UEFA observe depuis plusieurs années la montée des investissements étrangers, du private equity et des structures de multi-club ownership dans le football européen.
Le football possède désormais plusieurs caractéristiques familières aux investisseurs alternatifs :
- actifs rares ;
- marques internationales ;
- revenus médias ;
- infrastructures physiques ;
- monétisation commerciale ;
- actifs digitaux ;
- possibilités de consolidation.
Mais il possède également des risques très particuliers :
- performances sportives imprévisibles ;
- valorisations élevées ;
- masse salariale ;
- réglementation sportive ;
- relégation ;
- dépendance aux compétitions européennes ;
- risque réputationnel ;
- contraintes liées à la multipropriété.
C’est précisément cette combinaison de potentiel économique et de complexité qui fait progressivement du sport une véritable verticale d’investissement.
Et le Luxembourg est déjà dans le jeu
C’est probablement le point qui mérite d’être davantage mis en avant.
Lorsque l’on parle de football et de finance au Luxembourg, on pourrait imaginer que le sujet reste prospectif.
Ce n’est pas totalement le cas.
Plusieurs exemples montrent déjà comment des structures luxembourgeoises interviennent dans l’écosystème économique du football européen.
Aston Villa : une holding luxembourgeoise au cœur d’un club de Premier League
L’un des exemples les plus parlants est celui d’Aston Villa Football Club, le club entrainé par Unai Emery, vainqueur de l'Europa League en mai 2026.
En 2024, le cabinet Stibbe Luxembourg est intervenu dans le cadre de l’investissement d’Atairos comme partenaire minoritaire dans V Sports S.C.S., société luxembourgeoise détenant Aston Villa Football Club.
L’exemple est particulièrement intéressant.
Il montre que le Luxembourg n’intervient pas nécessairement comme lieu où le club joue ou génère ses revenus.
Il peut intervenir au niveau de l’architecture capitalistique de l’investissement.
Autrement dit :
Club en Angleterre
→ ownership platform
→ structure luxembourgeoise
→ investisseurs internationaux.
Voilà précisément la logique qui pourrait demain se développer davantage.
Le Luxembourg ne doit pas devenir le lieu où se jouent les matchs.
Il peut devenir l’un des endroits où se structure leur capital.
Ce modèle n’est d’ailleurs pas totalement nouveau
L’histoire récente du football européen fournit d’autres exemples de structures luxembourgeoises utilisées dans la détention de clubs.
Lors de la reprise du LOSC Lille par le trés controversé homme d'affaires Hipsano-Luxembourgeois Gérard Lopez, une holding luxembourgeoise, Lux Royalty, figurait dans la structure détenant le club ; des entités liées à Elliott étaient notamment apparues parmi ses actionnaires et créanciers.
Ces exemples ne constituent évidemment pas à eux seuls un « hub sportif ».
Mais ils démontrent quelque chose de fondamental :
les architectures luxembourgeoises sont déjà utilisées dans certaines opérations de financement et de détention de clubs européens.
Le sujet n’est donc pas de partir de zéro.
Il est de passer d’opérations ponctuelles à un véritable écosystème identifiable.
Plus intéressant encore : un fonds luxembourgeois dédié au lending sportif existe déjà
C’est probablement l’exemple le plus convaincant.
Il existe actuellement au Luxembourg un véhicule portant le nom de :
Strategic Sports Lending Fund
Le véhicule constitue un compartiment de Fasanara Investments S.A., SICAV-RAIF et est identifié comme fonds luxembourgeois actif. Son LEI est enregistré au Luxembourg.
Plus significatif encore, la CNMV espagnole recense le Fasanara Investments SA, SICAV-RAIF – Strategic Sports Lending Fund parmi les fonds d’investissement alternatifs étrangers enregistrés en Espagne.
Le véhicule apparaît également parmi les AIF gérés par Ascender Fund Partners Luxembourg dans le registre de la CNMV.
Nous ne sommes donc plus dans une hypothèse académique consistant à dire :
« On pourrait peut-être un jour créer un RAIF destiné au financement sportif. »
Un véhicule luxembourgeois combinant précisément :
RAIF + alternative credit + sport
existe déjà.
Cela change considérablement la perspective.
Le RAIF sportif n’est donc plus une idée théorique
Cette existence confirme une intuition plus large.
Le RAIF peut investir dans tous types d’actifs et doit être géré par un AIFM externe agréé. Lorsqu’un AIFM européen est utilisé, le véhicule peut également bénéficier du passeport prévu pour sa commercialisation auprès d’investisseurs avertis dans l’Union européenne.
Il peut donc être adapté à différentes stratégies liées au sport :
Sports Private Equity
Participations dans des clubs, ligues, sociétés de services ou plateformes sportives.
Sports Private Credit
Prêts à des clubs, opérateurs ou entreprises du secteur.
Sports Infrastructure
Stades, centres d’entraînement, infrastructures associées.
Sports Technology
Data, ticketing, streaming, fan engagement, performance analytics.
Co-investment
Véhicules dédiés à une acquisition ou à un projet d’infrastructure spécifique.
Le Strategic Sports Lending Fund démontre que l’une de ces briques — la dette sportive — existe déjà dans l’univers luxembourgeois.
Et une autre innovation apparaît : financer les clubs directement auprès de leurs supporters
Autre exemple révélateur : Twelve, société basée au Luxembourg, développe une plateforme consacrée au financement des clubs par leurs supporters.
La société présente son modèle comme une infrastructure permettant aux clubs de lever du capital auprès de leur communauté via des offres d’investissement, avec onboarding, KYC et mécanismes de règlement intégrés.
Twelve indique notamment vouloir permettre le financement de projets tels que :
- rénovation ou développement de stades ;
- centres d’entraînement ;
- académies ;
- refinancement de dette.
La société se positionne ainsi au croisement de plusieurs tendances :
sport + capital markets + digitalisation + tokenisation + fan engagement.
Elle indique être basée au Luxembourg et s’appuyer sur une infrastructure de tokenisation réglementée.
Il convient naturellement de distinguer ce type d’initiative d’un fonds institutionnel classique.
Mais son existence montre qu’un deuxième segment commence également à apparaître :
le financement alternatif direct du sport.
Trois exemples, trois niveaux différents de la chaîne de financement
Mis ensemble, ces exemples deviennent beaucoup plus intéressants.
V Sports S.C.S.
Le Luxembourg comme holding platform d’un club majeur.
Strategic Sports Lending Fund
Le Luxembourg comme domicile de fonds de dette spécialisé dans le sport.
Twelve
Le Luxembourg comme plateforme technologique et financière de levée de capitaux sportifs.
On voit alors apparaître les premières briques d’une chaîne :
Ownership → Funds → Debt → Technology → Capital raising
Ce n’est évidemment pas encore une industrie structurée comparable au private equity ou au private debt luxembourgeois dans son ensemble.
Mais ce n’est déjà plus une page blanche.
Le prochain terrain pourrait être celui des infrastructures
C’est probablement là que le Luxembourg dispose du potentiel le plus évident.
Un stade moderne n’est plus simplement une enceinte sportive.
Il combine souvent :
Infrastructure + Real Estate + Hospitality + Entertainment + Commercial Rights.
Un stade peut produire plusieurs catégories de revenus :
- billetterie ;
- hospitality ;
- loges ;
- concerts ;
- naming rights ;
- restauration ;
- événements corporate ;
- retail ;
- musées et visites ;
- développements immobiliers adjacents.
Pour un investisseur infrastructure, cela commence à ressembler à un actif beaucoup plus traditionnel.
Le problème n’est plus uniquement :
« L’équipe gagnera-t-elle dimanche ? »
Il devient :
« Quels sont les cash-flows de l’actif, leur durée, leur diversification et leur visibilité ? »
Cette distinction peut être fondamentale pour institutionnaliser l’investissement sportif.
Et les outils existent déjà au Luxembourg
La place n’aurait même pas besoin d’inventer un véhicule juridique spécifique au sport.
Pour structurer de tels investissements, elle dispose déjà potentiellement de :
RAIF
pour des stratégies de private markets destinées aux investisseurs avertis.
SCSp
pour des structures contractuelles flexibles très utilisées en private equity.
Securitisation vehicles
pour structurer certains actifs, créances ou flux.
SPV et holding companies
pour organiser les acquisitions et détentions.
AIFM
pour assurer portfolio management/risk management dans le cadre réglementaire applicable.
Private debt funds
pour fournir du crédit alternatif.
Le Luxembourg n’a donc pas nécessairement besoin d’un « Football Fund Act ».
Sa force pourrait justement être de combiner des instruments qui existent déjà.
Les droits médias ouvrent une autre piste : la structuration de cash-flows
Les droits médias constituent l’un des flux économiques les plus importants du football européen.
Cela rapproche naturellement le secteur de la finance structurée.
Et là encore, le Luxembourg dispose d’un outil particulièrement développé :
la titrisation.
Le Luxembourg est historiquement l’un des centres européens de structuration des opérations de securitisation. La réforme de 2022 a encore accru la flexibilité du régime, notamment en matière de modes de financement, de compartiments et de gestion de certains portefeuilles de dette.
Luxembourg for Finance souligne notamment que les véhicules luxembourgeois acquièrent déjà des prêts et créances concernant des débiteurs situés dans toute l’Europe, et qu’ils sont utilisés pour une gamme très large de financements structurés.
Cela ne signifie évidemment pas que tous les droits médias sportifs peuvent ou doivent être titrisés.
Mais la compétence existe.
Et lorsqu’un secteur économique repose sur des revenus contractuels futurs, la question du financement de ces cash-flows devient naturellement intéressante.
Le véritable avantage du Luxembourg : réunir equity, debt et structured finance
C’est ici que le positionnement potentiel devient vraiment différenciant.
Beaucoup de places peuvent accueillir une holding.
D’autres sont puissantes dans le private equity.
Certaines possèdent une forte expertise bancaire.
L’intérêt du Luxembourg est de pouvoir réunir au sein d’un même écosystème :
**Fund structuring
- Private equity
- Private debt
- Securitisation
- SPVs
- AIFM
- Fund administration
- Depositary
- Cross-border investors.**
Or le financement moderne du sport nécessite précisément cette combinaison.
Un même projet peut impliquer :
equity pour l’acquisition du club ;
debt pour financer son développement ;
infrastructure financing pour le stade ;
structured finance pour certains flux ;
co-investment vehicles pour certains investisseurs.
C’est moins un produit financier qu’une architecture de capital.
Et c’est précisément dans ce domaine que la place luxembourgeoise est historiquement performante.
Un futur « European Sports Investment Platform » ?
On peut alors imaginer quelque chose de beaucoup plus ambitieux qu’un simple fonds de football.
Une plateforme luxembourgeoise pourrait réunir différents compartiments.
Sports Equity
Clubs, sociétés commerciales, participations minoritaires.
Sports Infrastructure
Stades, training centres, hospitality.
Sports Private Credit
Financement senior, mezzanine, refinancing.
Media & Receivables
Exposition à certains flux économiques structurables lorsque le cadre juridique et contractuel le permet.
Sports Technology
Data, streaming, ticketing, performance analytics.
Women’s Sports
Actifs bénéficiant d’une dynamique structurelle de croissance.
Nous passerions alors d’un fonds thématique à une véritable investment platform.
Le multi-club ownership montre cependant pourquoi le sport exige une expertise spécifique
Le football ne peut pas être traité comme n’importe quelle industrie.
Financièrement, le multi-club ownership ressemble parfois à une stratégie classique de buy-and-build :
acquérir plusieurs actifs ;
mutualiser les ressources ;
centraliser certaines fonctions ;
optimiser la data ;
développer les talents ;
créer des synergies.
Mais les clubs peuvent être amenés à s’affronter.
Et les règles d’intégrité sportive imposent donc des limites très spécifiques en matière de contrôle et d’influence déterminante.
L’UEFA consacre ainsi une attention croissante aux structures de propriété et au multi-club ownership.
La structuration d’un sports fund ne peut donc pas se limiter à :
Corporate + Tax + AIFMD.
Elle doit intégrer :
Corporate + Funds + Tax + Financing + UEFA/FIFA + National Sports Regulation.
C’est là que se trouve encore l’un des principaux axes de développement pour le Luxembourg.
Ce qui manque encore pour parler véritablement de « Sports Finance Hub »
Les briques existent.
Mais il serait prématuré de présenter le Luxembourg comme un centre majeur du financement sportif.
Pour franchir ce cap, l’écosystème devrait probablement développer plus systématiquement :
- des équipes de gestion spécialisées dans le sport ;
- une expertise dédiée en sports law ;
- des méthodologies de valorisation de clubs ;
- des experts des droits médias ;
- des analystes spécialisés dans le sporting risk ;
- des spécialistes du financement de stades ;
- des standards spécifiques de due diligence ;
- une communauté identifiée d’investisseurs institutionnels intéressés par le sport.
Autrement dit :
les véhicules existent avant la spécialisation sectorielle.
C’est plutôt une bonne nouvelle.
La difficulté n’est pas de créer l’infrastructure juridique.
Elle est désormais de construire l’expertise.
Du sporting risk au financial risk
C’est probablement l’un des concepts les plus importants pour les futurs investisseurs.
Dans la plupart des secteurs, la performance opérationnelle influence évidemment la performance financière.
Dans le football, la relation est extrêmement directe.
Une qualification en Champions League peut transformer les revenus.
Une relégation peut modifier brutalement le modèle économique.
Une série de mauvais résultats peut réduire :
- prize money ;
- droits médias ;
- revenus matchday ;
- attractivité commerciale ;
- valeur de certains joueurs.
Le risque sportif doit donc devenir une véritable composante du modèle de risk management.
On pourrait presque parler d’une nouvelle catégorie :
Sporting Risk as Financial Risk
Pour que le capital institutionnel augmente son exposition au football, ce risque devra être mesuré, modélisé et diversifié.
C’est là que les fonds peuvent apporter quelque chose que les propriétaires individuels apportent moins facilement
Historiquement, de nombreux clubs ont dépendu d’un actionnaire fort.
Le modèle fonds peut théoriquement introduire une autre discipline :
portfolio diversification ;
investment committee ;
risk management ;
valuation governance ;
reporting ;
exit strategy ;
institutional oversight.
Un fonds n’élimine évidemment pas le risque.
Mais il peut permettre de passer :
du pari sur un club
à
la construction d’un portefeuille sportif.
Et c’est probablement cette transformation qui intéressera réellement les investisseurs institutionnels.
Le Luxembourg a déjà franchi une première étape sans forcément s’en rendre compte
Pris séparément :
V Sports peut apparaître comme une simple structure holding.
Strategic Sports Lending Fund comme un fonds de niche.
Twelve comme une fintech sportive.
La place luxembourgeoise comme un simple centre de fonds.
Mais mis ensemble, ils racontent une histoire différente.
Nous avons déjà :
une structure luxembourgeoise de détention d’un club majeur ;
un RAIF spécialisé dans la dette sportive ;
une plateforme luxembourgeoise développant du financement direct pour les clubs ;
un secteur du private debt en forte croissance ;
une industrie majeure de securitisation ;
un écosystème international de fonds et d’AIFM.
Les actifs sous gestion des fonds domiciliés au Luxembourg dépassaient 9 000 milliards d’euros en juin 2026.
Dans l’immobilier, l’explosion des structures alternatives montre aussi la capacité de la place à accompagner rapidement de nouvelles stratégies : le nombre de RAIF recensés dans l’enquête ALFI Real Estate est passé de 1 en 2016 à 226 en 2024.
Le Luxembourg a donc déjà démontré qu’il pouvait industrialiser une nouvelle classe d’actifs lorsque gestionnaires et investisseurs créent la demande.
La question devient :
le sport pourrait-il être la prochaine ?
Conclusion : Le Luxembourg n’a peut-être pas besoin de créer le marché. Il doit reconnaître qu’il commence déjà à exister.
La question initiale était :
Le Luxembourg peut-il devenir une plateforme de financement du sport européen ?
Après examen de ce qui existe déjà, la réponse mérite d’être reformulée.
Le Luxembourg n’est évidemment pas encore un « European Sports Finance Hub ».
Mais il ne part clairement pas de zéro.
Il possède déjà :
des holdings liées à des clubs européens ;
un fonds luxembourgeois explicitement consacré au sports lending ;
des initiatives de financement digital destinées aux clubs ;
une industrie majeure du private debt ;
un cadre RAIF flexible ;
une expertise reconnue en securitisation ;
et une infrastructure cross-border de premier plan.
Il ne manque donc probablement pas de véhicules.
Il manque surtout encore une identité sectorielle et une masse critique d’acteurs spécialisés.
C’est là que se situe l’opportunité.
Le Luxembourg n’a pas besoin de devenir une grande nation de football pour jouer un rôle important dans son économie.
Il peut reproduire ce qu’il a déjà réussi dans d’autres secteurs :
ne pas nécessairement posséder les actifs, mais devenir l’endroit où le capital qui les finance est structuré, administré et gouverné.
Et peut-être que la véritable question n’est déjà plus :
« Le Luxembourg peut-il financer le sport européen ? »
Mais :
« Comment transformer les premières opérations qui existent déjà en une véritable verticale luxembourgeoise des private markets ? »
Car entre V Sports S.C.S., le Strategic Sports Lending Fund et les nouvelles plateformes de financement sportif, les premières briques semblent déjà posées.
Reste maintenant à construire l’écosystème.
Emmanuel Cruz
Investment Funds | Private Markets | AML/CFT & Compliance | Luxembourg
#FootballFinance #SportsFinance #SportsInvestment #Luxembourg #PrivateEquity #PrivateDebt #RAIF #Securitisation #Infrastructure #PrivateMarkets #InvestmentFunds #AIFM #SportsBusiness